

JAKARTA – Mekanisme penyaluran dan pengawasan kredit perumahan PT Bank Tabungan Negara (Persero) Tbk (BTN) menjadi perhatian Lembaga Bantuan Hukum Badan Usaha Milik Negara (LBH BUMN).
Perhatian tersebut berkaitan dengan program KPR/KPA Instant Approval yang menurut LBH BUMN diterapkan kepada sejumlah developer. LBH BUMN menilai terdapat sejumlah hal yang perlu diklarifikasi, khususnya terkait perbedaan antara nilai limit program dan realisasi kredit.
Hal itu disampaikan LBH BUMN melalui legal opinion yang ditujukan kepada Jaksa Agung RI dan ditembuskan kepada sejumlah pihak terkait pada Senin (14/9/2026).
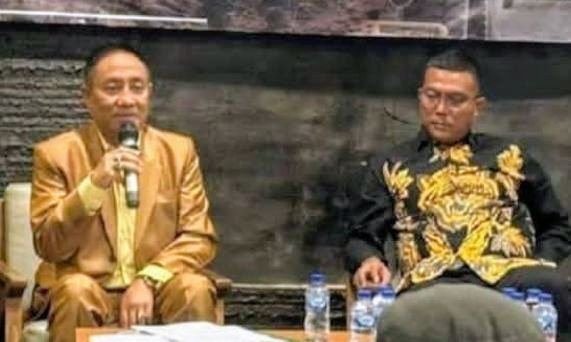
Direktur Eksekutif LBH BUMN Malvin Barimbing mengatakan salah satu hal yang menjadi perhatian adalah nilai realisasi kredit kepada Citra Swarna Group yang disebut mencapai sekitar Rp2,29 triliun untuk 6.979 unit.
Angka tersebut dibandingkan dengan limit awal sekitar Rp190 miliar yang disebut tercantum dalam memo program.
“Total realisasi mencapai kurang lebih Rp2,29 triliun, jauh melampaui limit awal sebesar Rp190 miliar,” kata Malvin dalam keterangannya.
Menurut LBH BUMN, perbedaan tersebut perlu dijelaskan lebih lanjut, termasuk mengenai dasar kebijakan, proses persetujuan, serta mekanisme pengawasan yang diterapkan selama penyaluran kredit.
Perkembangan Kredit Bermasalah
Selain nilai realisasi, LBH BUMN turut mencermati perkembangan kualitas kredit pada sejumlah proyek yang disebut berkaitan dengan Citra Swarna Group.
Dalam dokumen yang disampaikan, kredit bermasalah pada proyek Citra Swarna Grande disebut mengalami peningkatan sekitar Rp99 miliar pada periode Mei hingga Desember 2025.
Sedangkan pada Kartika Residence, peningkatan kredit bermasalah yang dicantumkan mencapai sekitar Rp146 miliar pada periode yang sama.
Jika kedua angka tersebut dijumlahkan, nilainya sekitar Rp245 miliar.
LBH BUMN menilai perkembangan tersebut perlu dilihat secara lebih menyeluruh untuk mengetahui faktor yang memengaruhi kualitas kredit, termasuk kondisi debitur, proyek, agunan, serta proses pengawasan setelah kredit disalurkan.
LBH BUMN tidak menyimpulkan bahwa peningkatan kredit bermasalah tersebut secara langsung disebabkan oleh program Instant Approval. Mereka mendorong agar hubungan antara kebijakan kredit dan perkembangan kualitas portofolio diperiksa berdasarkan data dan dokumen yang lengkap.
Program Instant Approval Tetap Memiliki Analisis Risiko
Dalam kajian LBH BUMN, program Instant Approval disebut tetap mensyaratkan sejumlah tahapan analisis kredit, antara lain pemeriksaan SLIK/OJK dan analisis kemampuan pembayaran atau repayment capacity.
Dengan demikian, LBH BUMN memahami istilah instant sebagai upaya mempercepat proses administrasi dan persetujuan, bukan menghilangkan prinsip kehati-hatian dalam pemberian kredit.
Meski demikian, LBH BUMN mempertanyakan sejauh mana ketentuan tersebut diterapkan secara konsisten.
Dalam legal opinion, LBH BUMN turut mencantumkan risalah rapat BTN tertanggal 6 Desember 2024 yang membahas kondisi debitur eksisting pada proyek Citra Swarna Group.
Salah satu data yang dikutip menyebut adanya 22 debitur yang disebut mengajukan pinjam nama, 143 debitur yang disebut sudah tidak melakukan pembayaran, tujuh debitur yang disebut tidak memiliki kemampuan membayar, serta 377 debitur dengan kondisi agunan yang disebut belum selesai.
Data tersebut masih memerlukan verifikasi lebih lanjut untuk mendapatkan gambaran mengenai kondisi sebenarnya serta langkah penanganan yang telah dilakukan.
Mitigasi Risiko Juga Disoroti
LBH BUMN juga mencatat adanya sejumlah mekanisme mitigasi risiko dalam program Instant Approval, di antaranya Buyback Guarantee dari developer.
Selain itu, dalam memo program yang dikaji disebut terdapat ketentuan mengenai batas NPL di bawah 3 persen serta mekanisme stop and go ketika kualitas kredit suatu proyek melewati batas yang ditentukan.
Menurut LBH BUMN, keberadaan mekanisme tersebut penting untuk melihat bagaimana pengendalian risiko dilakukan apabila terjadi peningkatan kredit bermasalah.
Karena itu, mereka mendorong evaluasi terhadap sejumlah aspek, mulai dari review berkala, analisis kemampuan pembayaran, verifikasi agunan, hingga pengawasan dari kantor pusat.
Minta Ada Pemeriksaan dan Klarifikasi
LBH BUMN kemudian meminta aparat penegak hukum menelaah persoalan tersebut secara objektif.
Menurut mereka, pemeriksaan diperlukan untuk melihat proses pengambilan keputusan, penerapan SOP, kewenangan pemberian fasilitas kredit, pelaksanaan prinsip kehati-hatian, serta perkembangan kualitas kredit setelah fasilitas diberikan.
LBH BUMN juga meminta agar pejabat BTN yang memiliki kewenangan pada periode kebijakan tersebut dimintai keterangan apabila diperlukan dalam proses pemeriksaan.
“Kami LBH BUMN meminta para pejabat BTN pada periode dikeluarkannya kebijakan program tersebut harus diperiksa oleh Kejaksaan, agar kasus ini bisa terang benderang,” ujar Malvin.
LBH BUMN turut mengaitkan persoalan tersebut dengan potensi kerugian keuangan negara. Namun, mereka menyadari adanya atau tidaknya kerugian negara maupun unsur pelanggaran hukum harus ditentukan berdasarkan hasil pemeriksaan dan bukti yang sah.
Malvin mengatakan pihaknya berharap persoalan tersebut dapat ditelaah secara menyeluruh sehingga tidak menimbulkan kesimpulan sebelum seluruh data dan dokumen diperiksa.
“Karena itu, LBH BUMN mendorong agar seluruh fakta dan dokumen terkait diperiksa secara profesional oleh pihak yang berwenang, sehingga dapat dibedakan secara jelas antara kesalahan administratif, kelemahan tata kelola, pelanggaran ketentuan perbankan, maupun dugaan tindak pidana, berdasarkan bukti yang sah,” pungkasnya.
Editor: Fahmy Nurdin