

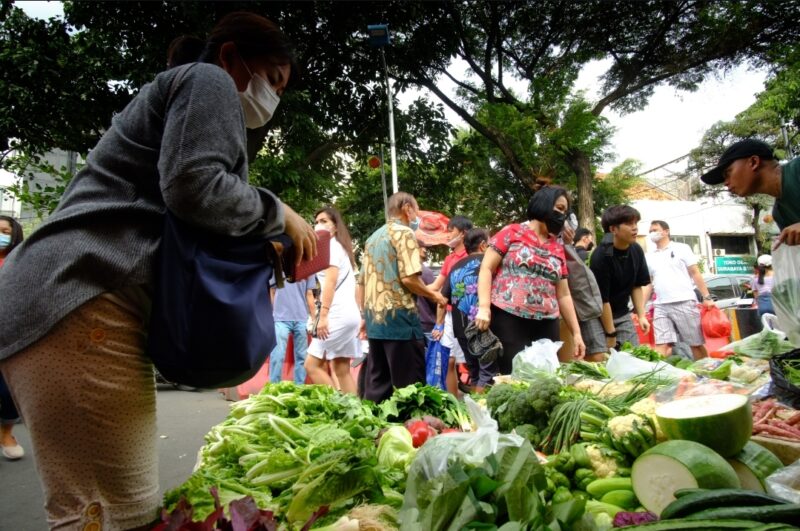
Jakarta, okjakarta.com – Jakarta dikenal sebagai pusat bisnis terbesar di Indonesia. Gedung-gedung pencakar langit, pusat perdagangan modern, dan kantor-kantor perusahaan besar menjadi wajah ibu kota. Namun di balik gemerlap tersebut, tulang punggung perekonomian Jakarta sesungguhnya adalah pelaku Usaha Mikro, Kecil, dan Menengah (UMKM).
Data JakPreneur menunjukkan jumlah pengusaha UMKM di Jakarta mencapai sekitar 1,2 juta orang pada akhir 2024. Dinas PPKUKM DKI Jakarta juga mencatat terdapat sekitar 1,1 juta unit usaha kecil dan menengah di ibu kota. Dengan jumlah sebesar itu, dapat dikatakan bahwa mayoritas pelaku usaha di Jakarta adalah UMKM.
Yang menjadi pertanyaan kemudian, bagaimana UMKM tersebut mendapatkan modal usaha.
Menteri UMKM Maman Abdurrahman pernah mengungkapkan bahwa sekitar 69,5 persen UMKM Indonesia belum mendapatkan akses kredit perbankan. Artinya, hanya sekitar 30,5 persen yang telah tersentuh pembiayaan bank.
Data OJK juga menunjukkan bahwa kredit UMKM hanya menyumbang sekitar 15,58 persen dari total kredit perbankan nasional. Bahkan jika seluruh lembaga pembiayaan dihitung, termasuk koperasi, multifinance, fintech, dan modal ventura, porsi pembiayaan UMKM masih sekitar 18,42 persen dari total pembiayaan nasional.
Sampai sejauh ini, sebagian besar UMKM masih bertahan menggunakan modal sendiri. Beberapa pemilik UMKM mengatakan tidak pernah berurusan dengan bank untuk mendapatkan modal. Beberapa mengatakan menggunakan
tabungan pribadi, ada yang meminjam dari
keluarga dekat atau kerabat. Ada pula yang dari koperasi simpan pinjam, atau fintech lending, meski pun ada pula yang memakai pinjaman dari bank.
Tetapi ironisnya beberapa pedagang kecil yang bermodal Rp.1 jutaan, ada yang berurusan dengan bank keliling. Cicilan dibayar tiap hari dari hasil penjualan.
Berurusan dengan bank resmi seakan momok yang menakutkan bagi kebanyakan pedagang kecil. Urusan administrasi yang ribet dan penyediaan jaminan sebagai syarat mendapatkan pinjaman, membuat calon nasabah mengekerut duluan sebelum melangkahkan kaki memasuki kantor bank.
Bagi perbankan sendiri, UMKM belum dianggap “bankable”. Kendala yang paling sering muncul antara lain: Tidak memiliki agunan, pembukuan usaha tidak tertata legalitas usaha belum lengkap, dan arus kas tidak stabil.
Karena literasi keuangan yang masih rendah, banyak pelaku usaha memilih meminjam kepada keluarga, teman, koperasi, bahkan rentenir dibanding mengurus pinjaman ke bank yang dianggap rumit.
Bank Jakarta Mengambil Peran.
Jika melihat pola nasional, berarti hanya sepertiga dari 1,1 UMKM di Jakarta yang sudah berurusan dengan bank resmi dalam urusan permodalan. Jumlah itu sangat kecil. Padahal selain banyak bank swasta dan bank pemerintah berada di Jakarta, Pemerintah DKI Jakarta sendiri memiliki bank, yakni Bank Jakarta.
Sejak berdiri pada 11 April 1961 dengan nama PT Bank Pembangunan Daerah Djakarta Raya, tujuan utama dari bank yang sekarang bernama Bank Jakarta itu adalah menjadi instrumen pembangunan ekonomi daerah. Bank ini dibentuk untuk:
Mendorong pertumbuhan ekonomi Jakarta. Menyediakan pembiayaan bagi masyarakat dan dunia usaha, mendukung pembangunan daerah, menjadi sumber pendapatan daerah, dan menjalankan berbagai layanan keuangan pemerintah daerah.
Dengan kepemilikan saham hampir seluruhnya berada di tangan Pemerintah Provinsi DKI Jakarta, Bank Jakarta sejatinya memiliki posisi strategis untuk menjadi motor pengembangan UMKM ibu kota.
Namun pertanyaannya, apakah peran tersebut sudah dijalankan secara maksimal?
Saatnya Menjadi Induk Semang UMKM
Jika Jakarta memiliki lebih dari satu juta UMKM, maka Bank Jakarta memiliki peluang besar untuk menjadi “induk semang” bagi mereka. Induk semang dalam konteks ini bukan hanya pemberi pinjaman, tetapi juga pendamping, pembina, dan penghubung UMKM dengan berbagai peluang usaha.
Untuk mencapai posisi tersebut, beberapa langkah dapat dilakukan:
Pertama, hadir hingga tingkat kelurahan Jakarta, yang memiliki 267 kelurahan.
Bank Jakarta tidak harus membangun kantor cabang baru di setiap kelurahan, tetapi Bank Jakarta dapat membuka pos layanan UMKM atau menempatkan petugas pendamping secara berkala di kantor-kantor kelurahan.
Di sana pelaku usaha bisa memperoleh konsultasi kredit, pendampingan pembukuan, bantuan legalitas usaha, hingga edukasi keuangan.
Kedua, mengubah pendekatan kredit.
Banyak usaha mikro tidak memiliki agunan, tetapi memiliki transaksi harian yang stabil. Bank Jakarta dapat memanfaatkan data QRIS, mutasi rekening, maupun transaksi digital sebagai dasar penilaian kredit, bukan hanya berpatokan pada jaminan fisik. Bank Jakarta tidak perlu khawatir terjadi kredit macet, karena pihak bank juga bisa bekerja sama dengan aparat kelurahan untuk mengedukasi / mengingatkan UMKM pengambil kredit, untuk menunaikan kewajibannya.
Ketiga, mengintegrasikan program JakPreneur
Pemprov Jakarta telah membina ratusan ribu UMKM melalui JakPreneur. Akan jauh lebih efektif jika setiap UMKM yang telah lulus pembinaan langsung terhubung dengan akses pembiayaan Bank Jakarta.
Pelatihan tanpa akses modal sering kali membuat usaha sulit berkembang.
Keempat, mendatangi sentra usaha.
Bank Jakarta perlu lebih aktif hadir di pasar tradisional, pusat kuliner, kawasan industri rumahan, dan sentra UMKM.
Banyak pelaku usaha yang sebenarnya membutuhkan modal, tetapi enggan datang ke bank karena merasa prosedurnya rumit.
Jumlah UMKM binaan JakPreneur telah melampaui 412 ribu pada 2025. Pemerintah Provinsi Jakarta juga mengalokasikan anggaran yang tidak sedikit untuk pengembangan UMKM melalui pelatihan, pemasaran, sertifikasi, dan pembiayaan.
Namun seluruh program tersebut akan menghasilkan dampak yang lebih besar apabila didukung oleh lembaga keuangan daerah yang benar-benar berpihak pada pengembangan usaha rakyat.
Bank Jakarta memiliki modal yang tidak dimiliki banyak bank lain: dukungan pemerintah daerah, jaringan yang luas, serta akses langsung ke ekosistem UMKM Jakarta.
Pertanyaannya bukan lagi apakah Bank Jakarta mampu menjadi induk semang UMKM, melainkan apakah ada kemauan dan strategi yang cukup kuat untuk menjadikan lebih dari satu juta pelaku usaha kecil Jakarta sebagai prioritas utama.
Jika itu dapat diwujudkan, maka Bank Jakarta tidak hanya menjadi bank milik daerah, tetapi juga menjadi mesin penggerak ekonomi rakyat Jakarta yang sesungguhnya.
(herman wijaya)